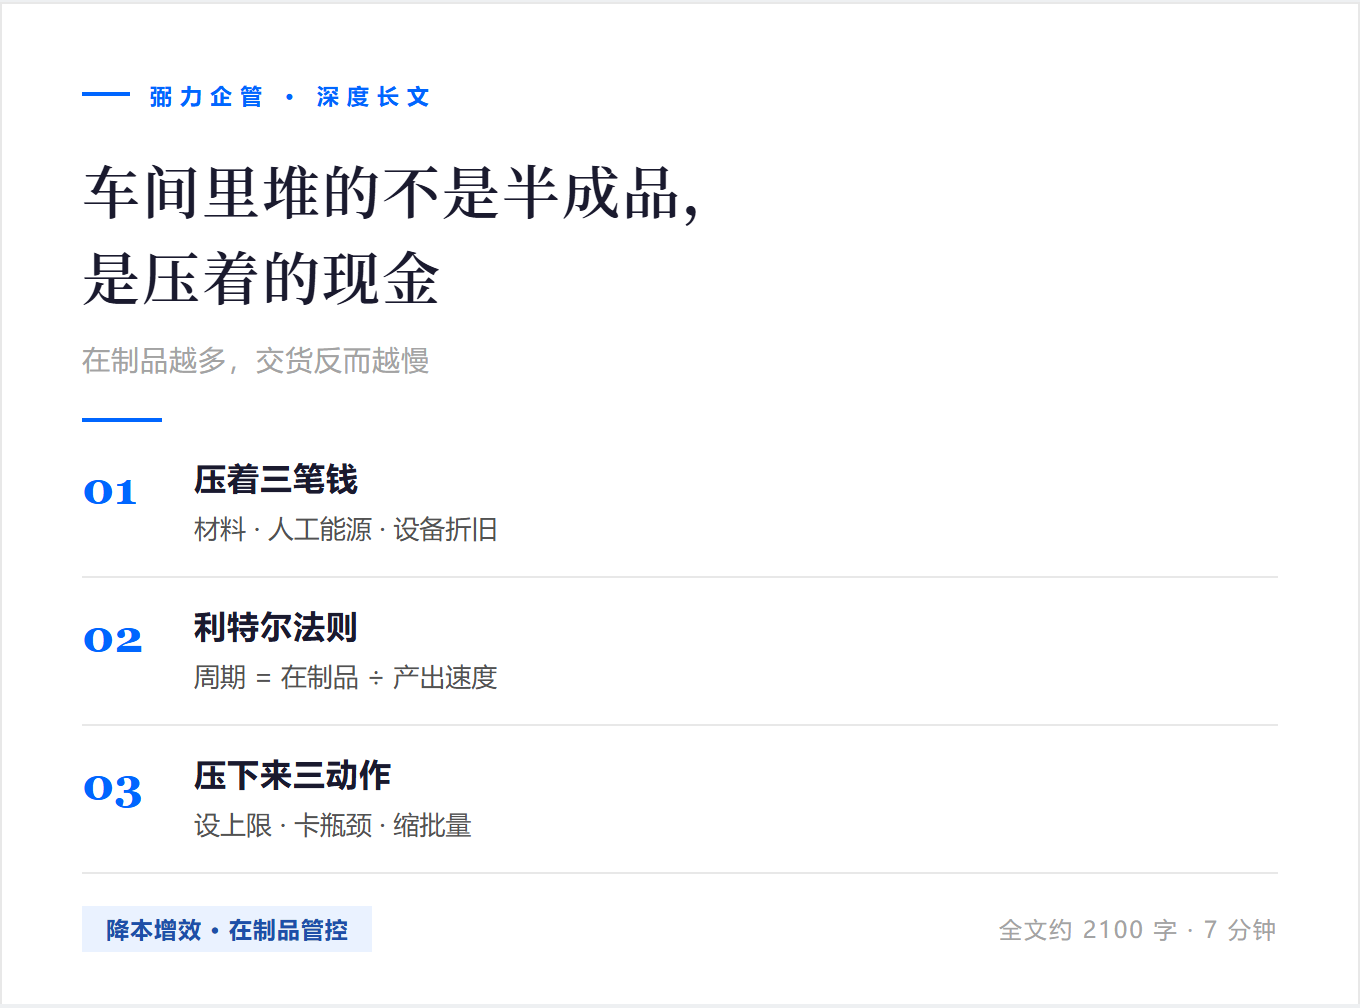
交付周期等于在制品数量除以产出速度。设备没换、人没加,把地上堆的压下来,交期就能短一截。
说个最常见的。
车间里到处是半成品,每台设备旁边都有半成品小车,走道边也堆着几摞。问为什么,答得也实在:怕下道工序断料,先多做一点搁着。
听起来很有道理。但你去看看,那些堆得最多的车间,交货往往最慢。
01 · THE IDLE MONEY
在制品到底压了多少钱
在制品不是「还没卖出去的货」这么简单,它是三笔钱叠在一起。第一笔是材料钱——原料已经领出去了,账上不算库存,但它确实变成了钱。第二笔是人工和能源。第三笔是设备折旧:设备停了不折旧,转着就折旧,做一半的活占着设备时间。
这三笔钱的体量有多大,可以从宏观数字里找到参照。国家统计局公布的 2025 年全国规模以上工业企业数据显示,年末产成品存货 6.73 万亿元,比上年末增长 3.9%;产成品存货周转天数 19.9 天,比上年末又多了 0.6 天。
6.73 万亿元
2025 年末规上工业
产成品存货
19.9 天
产成品存货周转天数
较上年 +0.6 天
来源:国家统计局《2025 年全国规模以上工业企业利润》(2026 年 1 月)
同一份数据里还有一笔:规模以上工业企业应收账款 27.43 万亿元,增长 4.7%,平均回收期 67.9 天,比上年多了 3.6 天。存货占一笔钱,应收占一笔钱,两头都在变长。
这里要说清口径:国家统计局公布的是「产成品存货」,不单列「在制品」。在制品主要发生在车间内部,属于企业自己的过程占用,宏观统计里看不到——它不是不存在,而是没人替你统计。所以这一类占用,只能自己数。
最省事的起手式:找一个班次结束的时间点,去车间走一圈,把堆着的半成品按件数乘单件材料成本,粗算一个总金额。
02 · THROUGHPUT LAW
在制品越多,交货反而越慢
这条规律很多人不信,但它有名字,叫利特尔法则。
用最直白的话说,交付周期等于在制品数量除以产出速度。
假设一个车间每天能完成 100 件,车间里堆着 1000 件在制品,那么平均每一件从投料到完工要花 10 天。同样的产出速度,如果车间里只堆 300 件,平均周期就变成 3 天。
设备没换、人没加、工时没变,只是把地面上的在制品压下来,交付周期就能缩短一大截。
「很多老板天天催交期,却从没想过:交期慢的原因,就在自己车间的地面上。」
明天上班先干一件事:找出你的日产出量,再数一遍车间在制品总量,除一下,看看平均周期是多少天。
03 · FOUR HIDDEN COSTS
在制品堆着,还藏着四个麻烦
第一,掩盖问题。设备偶尔停一小时,因为有半成品垫着,没人当回事。问题被半成品盖住了,等到批量出问题才暴露。
第二,占用场地和搬运。半成品要地方放、要人搬、要重复点数。搬运和磕碰造成的损失,一般不出现在质量报表里。
第三,混料和过期。同型号不同批次的件混在一起,装配时挑不出来;有保质期要求的过程,比如涂胶、预热,超过时间就报废。
第四,占用现金。这一条最直接。在制品压着的钱,本来可以拿去买料、发工资、还贷款。
保管这件事本身也有成本。中国物流与采购联合会的数据显示,2024 年全国社会物流总费用 19.0 万亿元,与 GDP 的比率为 14.1%,其中保管成本与 GDP 的比率为 4.8%。库存不只是压着钱,还持续产生保管、搬运、占地的费用。
这周就抓一件事:把车间在制品按等料、等设备、等检验分三类,看哪一类最多。
04 · WAIT OR BUFFER
先分清是「等」还是「备」
在制品不是越少越好,关键是分清两类。
一类是等。上一道做完了,下一道还没接上,只能搁着。这一类是浪费,占着钱还没产出,要压。
另一类是备。故意留一点缓冲,防止工序之间互相拖累。这一类是保护,但要设上限,不能无限长。
分不清这两类的车间,通常的结果是:该压的没压,该控的失控,半成品越堆越多。
判断方法很简单。停在那里的件,是被动等下道工序腾出手,还是主动备怕断料,一眼就能分出来。被动等的要清,主动备的要限。
先别铺开,就试这一步:给每道工序定一个在制品上限,写在小牌子上挂到工位。
05 · THREE MOVES
三个动作,把在制品压下来
第一个动作,设上限。每道工序前面最多放多少件,写出来、挂出来。超了就不许再生产,先等下游消化。
第二个动作,卡瓶颈。瓶颈工序的前面是最容易堆积的地方。盯住瓶颈工序的在制品数量,比盯十条线的平均数有用得多。
第三个动作,缩批量。批量越大,在制品越多。想缩小批量,前提是换型要快——换一次线要停两小时,谁也不敢小批量做。所以缩短换型时间和降低在制品,本来就是一件事的两面。
三个动作里,第一个最容易做,也最见效。
回去最值得先办的一件事:挑一道最容易堆积的工序,给它定一个在制品上限数字,明天开始挂出来。
06 · ONE NUMBER
一个可以每周看一次的指标
在制品周转天数,是最好用的一个数。算法很直白:车间在制品总金额,除以每天的产出金额。得出来的天数越小,资金转得越快。
很多工厂第一次算出来会比自己预想的高一截。没关系,这个数最大的价值是能对比:这个月和上个月比,是升还是降;这条线和那条线比,谁更高。
比例最高的那条线,不一定管理最差,但一定是下周最该去现场走一走的那条。
最后提醒一句。在制品压下来,车间会变得空,有些班组长会不舒服,觉得没活干。这时候要跟他说清楚:地上堆的每一件,都是我们自己的钱。
最省事的起手式:算出你这个月的在制品周转天数,记下来,下个月同一天再算一次。
本文数据来源:国家统计局《2025 年全国规模以上工业企业利润》(2026 年 1 月);中国物流与采购联合会(2025 年 2 月)。注:国家统计局仅公布「产成品存货」口径,不单列「在制品」,文中已作区分表述。算法与操作建议为一线管理经验。
公开课推荐 · COURSE
工厂成本控制及制造绩效提升
时间:2026年10月12~13日 | 讲师:张老师 | 价格:¥4500/人
本课程支持引入企业内训,按贵司行业与痛点定制内容,时间、地点灵活安排。
想要《在制品上限设定模板》,直接在公众号对话框回复:「在制品」,免费领取。
关于苏州弼力企业管理咨询有限公司
苏州弼力企业管理咨询有限公司(统一社会信用代码 91320594MA1QB1LE8A)成立于 2017 年 8 月,办公地址:苏州工业园区环府路66号6078室,累计服务企业 500 余家。资质认证:ISO 9001 / ISO 14001 / ISO 45001 三体系认证(有效期至 2028 年 9 月)|企业信用等级 AAA 级。
服务客户:三力士股份、英洛华磁业、华联机械、江苏神通、欧普照明、立讯精密、阳煤集团、传化集团、统一集团、达芙妮等。
主营业务:企业内训 | 公开课 | 团建拓展 | 名企游学 | 管理咨询 | 服务区域:苏州 · 长三角 · 全国。联系方式:15851577470 李老师(电话/微信同号)| 官网:www.believesz.com