主料贵,进出库有账;辅料便宜,散着用没人在意。一年下来,辅料花的钱比一个车间主任的年薪还多。
很多厂的成本会上,老板问「今年辅料花了多少」,答不上来;问「占比多少」,更答不上来。辅料是一笔糊涂账,可糊涂账背后常常是真金白银。
一家做装配的小厂,做完年度盘点发现,一年辅料花了近三百万,比一个 30 人车间的工资还高。老板吃惊。
辅料管不住,根子在于「不值钱所以不重视」。
这篇讲三件事:辅料为什么值得管、怎么管、以及管起来之后能省多少。
01 · WHY IT MATTERS
辅料为什么值得管
辅料有几个特点:单价低、品种多、用量分散。单价低让人不舍得花时间管,品种多让管的人顾不过来,用量分散让浪费看不出来。三件事叠在一起,辅料就成了最容易被忽视的成本。
可辅料不管理会引发两类问题。第一类是浪费。没人定额、没人发料、没人考核,用多用少全靠工人自觉;自觉这件事在没监督时常常失灵。
第二类是缺料。没人管也意味着没人提前预警,辅料用完了才去采购,停线等待。
这两类问题加起来的损失,常常是辅料总成本的两三成。算一笔账就会发现,辅料不管理,一年漏掉的钱够给车间加两个人。
明天上班先干一件事:把今年辅料支出从财务系统拉出来,分品种看哪些是大头。
三件事
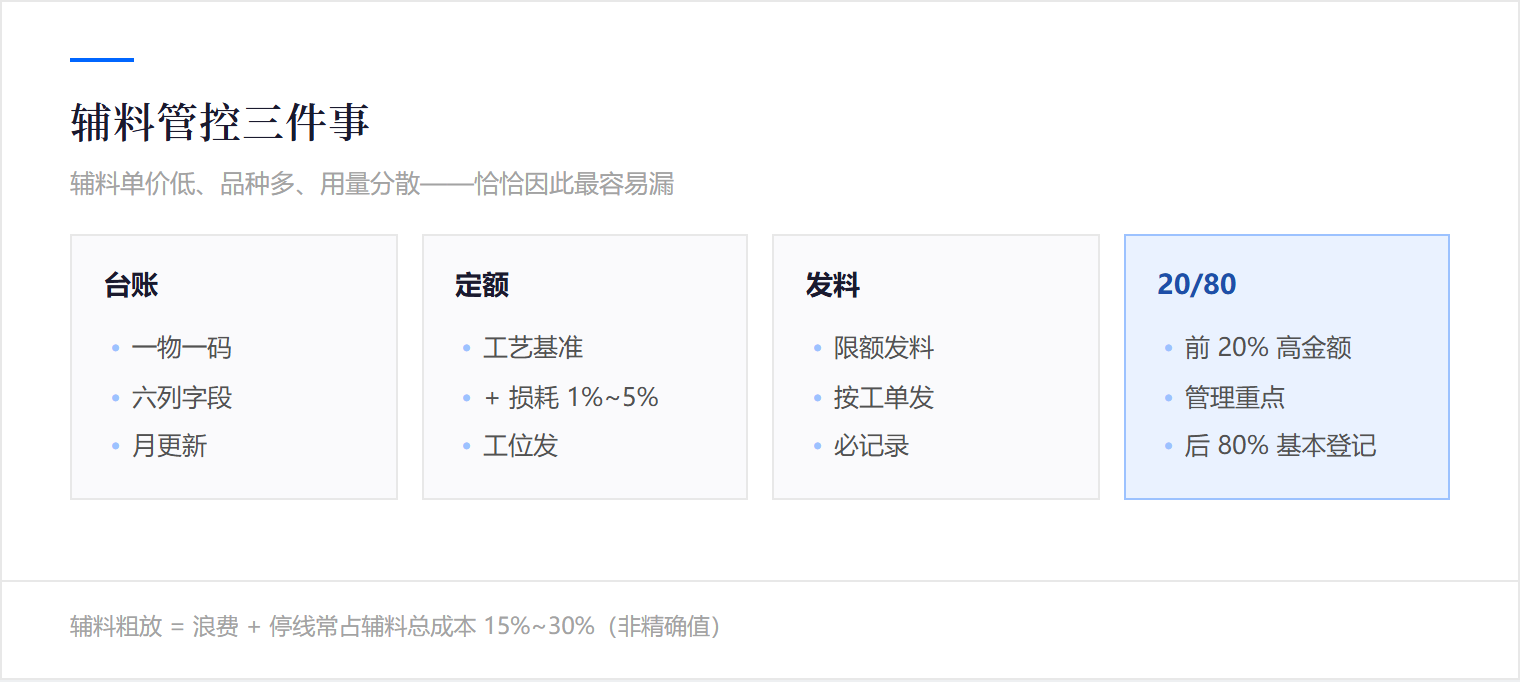
辅料管理三件事:台账、定额、发料
两成
辅料管理粗放的厂,浪费和停线损失常占辅料总成本 15%~30%(非精确值,按现场实际测算)
说明:以上为制造业辅料管理通用口径归纳;具体浪费比例请按本厂实际盘点与现场数据测算,非行业统计数据。
02 · LEDGER
台账:先知道有什么
辅料管理的第一步是台账。把厂里在用的所有辅料列出来,一物一码。
台账要写清:编号、名称、规格、计量单位、单价、上月用量、上月金额。
这六列就够。先别追求精细的分类,先把全貌摸出来;很多厂连这一步都没做,「我们厂用什么辅料」都答不齐。
台账做出来后,按金额排序,前 20% 的辅料往往吃掉 80% 的金额。这 20% 就是管理的重点。
台账还要每月更新一次。新增的辅料及时登记,停用的辅料及时注销。
台账还有一个不显眼但很关键的作用:让辅料和成本数据打通。台账上的用量乘以单价,就是辅料成本;这个数进了财务系统,就和主料成本、人力成本、设备成本一起被看见。
看见的成本才有可能被管理。看不见的,永远是糊涂账。
台账还要和发料记录对接。领出多少、退回多少、实际消耗多少,闭环之后数据才可信。
可信的数据是后续定额和改善的基础。基础不牢,后面建的东西都是空中楼阁。
所以台账这件事,看起来是基础,实际是辅料管理的根。
很多厂花大钱上系统,可连台账都没建好;系统里数据乱,根子在台账这一步没做扎实。
反过来,台账做扎实了,后面要上系统,平移过去就顺;根子打正了,后面才能长出东西。
这周就抓一件事:把全厂的辅料列一张台账,按金额排序,看前 20% 是哪些。
03 · QUOTA
定额:每个产品用多少辅料
台账做完后,第二步是定辅料定额。每个产品每道工序用多少辅料,要有一个数。
定额怎么定:先按工艺卡或 BOM 上的标准量做基准,再按现场实测做修正。标准量是理论值,实测要加上合理的损耗系数。
损耗系数按品种定:易损件高一点、稳定件低一点。一般经验值在 1%~5% 之间。
定额定完之后发到工位,工人知道这个工序该用多少辅料。多领要说明原因,节余可以奖励。
定额不是定死了就完,要定期复审。工艺改了、设备换了、原料变了,定额都要跟着调;用旧定额管新工艺,迟早出问题。
先别铺开,就试这一步:挑一个产品,把它的辅料定额定出来,发到工位上执行。
04 · ISSUE & CONTROL
发料:控制拿什么、拿多少
第三步是发料环节。辅料不是工人自己拿的,是按定额、按需发的。
发料按两种方式之一:限额发料和按需发料。限额发料按定额批量发,超额要申请;按需发料按工单发,工单结束结余退库。
哪种方式合适,看辅料的特点。低值易耗品按限额发料,简单高效;高值辅料按工单发,精确控制。
发料还要做记录。每次发什么、给谁、多少数量,登在台账上。记录让异常可追溯,「谁多领了」「谁在用」一目了然。
发料记录还要定期和定额对比。看哪些产品超过定额、哪些低于定额;超了找原因,低了看是不是定额偏高。
发料环节还有一个常被忽略的细节:发料人的权限。发多少、给谁,要有人签批;随便拿的辅料永远管不住。
签批让发料成为可追溯的动作,异常发生时知道是谁发的、为什么发。
回去最值得先办的一件事:把前 20% 高金额辅料的发料方式改成限额发料或按工单发,先管大头。
05 · THREE TRAPS
三个坑
说三个坑。第一个,辅料定义不清楚。哪些算辅料、哪些算主料,没明确定义。车间把贵一点的辅件当主料、便宜的当辅料,最后两边都不管。
第二个,定额一刀切。不同设备的损耗不一样、不同产品的用量不一样,按一个定额套全部,现场要么不够用、要么浪费。
第三个,发料记录走过场。发了就发了,没记录没对比,异常发生时查不到谁多领、谁少领。
这三个坑背后是同一件事:辅料管理要细到工位、细到工单、细到人,粗放管理是辅料浪费的根。
最省事的起手式:给前 20% 高金额辅料发一张工位定额卡,挂在工位上,工人拿多少、用了多少自己勾。
06 · GET STARTED
回到车间第一步做什么
顺序理一遍。第一步,建台账。把全厂辅料列出来,按金额排序。
第二步,定重点。前 20% 的辅料是管理的重点,后 80% 维持基本登记即可。
第三步,定定额。重点辅料按工艺基准加损耗系数定定额。
第四步,改发料。重点辅料改成限额发料或按工单发。
第五步,做对比。每月发料和定额对比,超了查原因、低了看定额。
辅料管理不复杂,但管起来之后,一年省下来的钱常常让人吃惊。
「辅料单价低、品种多、用量分散——恰恰因为这些特点,它最容易漏。」
想要《辅料定额与发料台账 + 辅料分类表》的可打印文件?在公众号底部菜单点「联系弼力」找我们,或直接在官网 www.believesz.com 上留言。
关于苏州弼力企业管理咨询有限公司
苏州弼力企业管理咨询有限公司(统一社会信用代码 91320594MA1QB1LE8A)成立于 2017 年 8 月,办公地址:苏州工业园区环府路66号6078室,累计服务企业 500 余家。资质认证:ISO 9001 / ISO 14001 / ISO 45001 三体系认证(有效期至 2028 年 9 月)|企业信用等级 AAA 级。
服务客户:三力士股份、英洛华磁业、华联机械、江苏神通、欧普照明、立讯精密、阳煤集团、传化集团、统一集团、达芙妮等。
主营业务:企业内训 | 公开课 | 团建拓展 | 名企游学 | 管理咨询 | 服务区域:苏州 · 长三角 · 全国。联系方式:15851577470 李老师(电话/微信同号)| 官网:www.believesz.com
按本篇主题挑的几场 —— 长三角开班,可预约试听
MRO工厂设备及备品备件采购管理
11月12日 · 供应链采购 · 上海 | ¥4500/人
VAVE-面向成本优化的设计及价值分析价值工程
11月12日 · 合规财务 · 上海 | ¥4800/人
★供应链实战沙盘模拟训练(TFC 橙汁游戏)
11月12日 · 供应链采购 · 上海 | ¥6200/人
采购及供应链人员必备的财税知识
11月12日 · 供应链采购 · 上海 | ¥5000/人
标准工时测量与改善
11月12日 · 质量管理/生产 · 杭州 | ¥4000/人
供应链OTD——从订单到交付全过程管理
11月19日 · 供应链采购 · 上海 | ¥5180/人
完整排期与课纲,见 课程中心 →|咨询:15851577470 李老师