整件成本算得清,工序成本没人算。同一个零件经过三道工序,做完之后说不出哪道最贵。
成本会计给老板一张表,整件成本 200 元,老板问「其中哪道工序最贵」——答不上来。
这是制造业的普遍现象:总成本算得清,分项算不清。不算到工序,改善就没法对症。
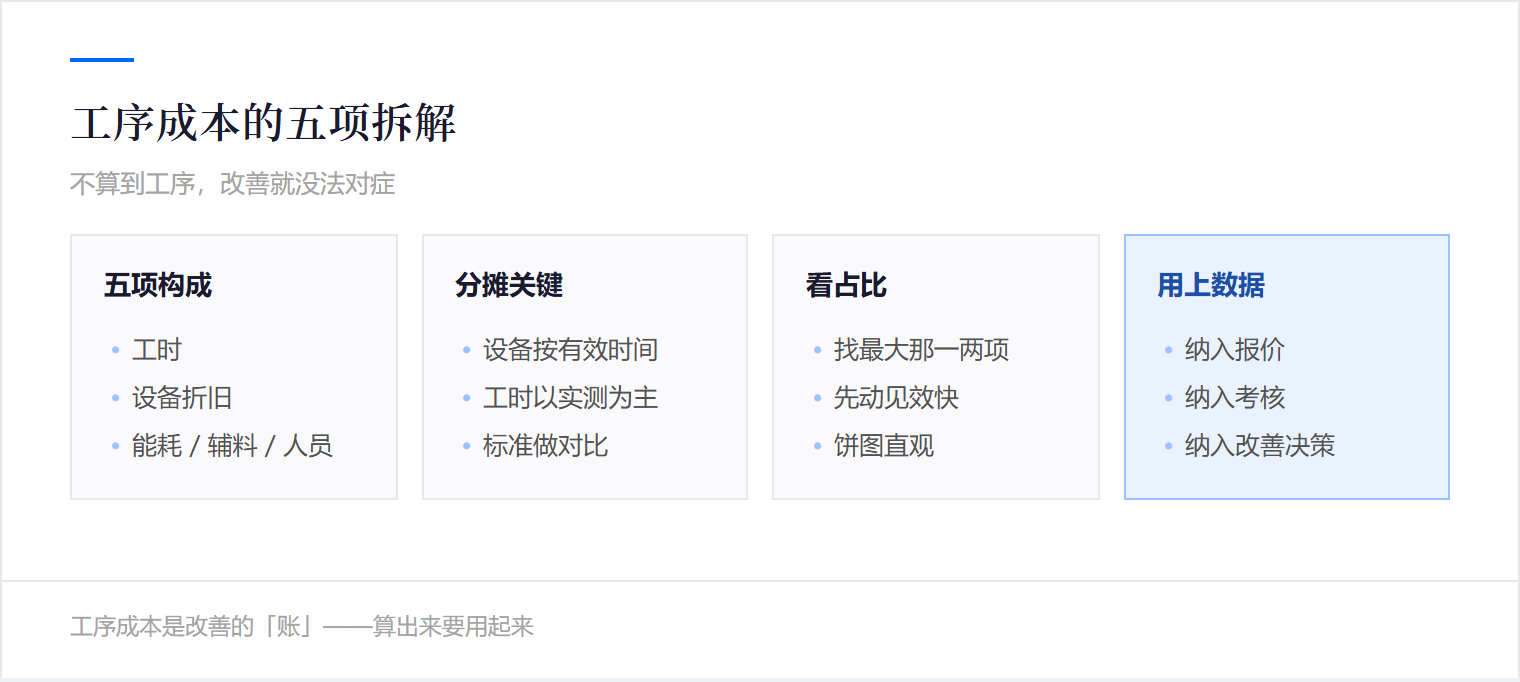
工序成本是把总成本拆到工时、设备、能耗、辅料、人员五项,再分到每道工序。算完之后,改善方向就清清楚楚。
这篇讲三件事:工序成本怎么算、算完怎么用、以及怎么把算出来的数据变成改善。
01 · WHY BREAK IT DOWN
为什么必须算到工序
总成本是一个汇总数,汇总数说明不了问题。三个零件总成本一样,可能其中一个是工时高、一个是设备贵、一个是辅料贵;改善动作完全不一样。
拆到工序后,改善就有方向。工时高的,看工时能不能压;设备贵的,看设备效率能不能提;辅料贵的,看耗材能不能省。
工序成本还让报价更准。接单报价时,知道每道工序的成本,报价就不会拍脑袋;不赚钱的单能在谈判时识别,赚钱的单能精准报价。
它也是管理改进的衡量器。改善动作做完,工序成本变没变,数字说了算。
明天上班先干一件事:挑一个用量大的零件,把它的整件成本按工时、设备、能耗、辅料、人员五项列出来。
5 项
工时、设备折旧、能耗、辅料、人员工资是工序成本的五项基本构成
分摊
设备折旧按设备的有效运行时间分摊到每件、每工序
说明:以上为制造业成本管理通用口径归纳,工序成本计算属于作业成本法(ABC,Activity-Based Costing)在车间的简化应用;具体科目设置请按本厂财务制度。
02 · HOW TO CALCULATE
工序成本怎么算
算工序成本分三步。
第一步,把总成本拆成五项:工时(人工成本)、设备折旧、能耗(水电气)、辅料(刀具、切削液、包装等)、人员工资(管理分摊)。
第二步,把每项分到工序。工时按工序实际工时分;设备折旧按设备的运行时间分;能耗按工序实际使用分;辅料按工序实际消耗分;人员按工序人头分。
第三步,把每道工序的五项相加,得到该工序的工序成本。
数据来源:工时从工艺卡或现场实测取;设备折旧从财务取;能耗从计量表取(没装表的按设备功率估算);辅料从领用记录取。
算的时候会有估算成分,但估算也比「没算」强。先粗后细、持续校准。
工时这一项常常最难算。工时来源有三处:工艺卡上的标准工时、现场的实测工时、工人日报上的工时,三者经常对不上。
标准工时偏理想、实测工时偏真、工人日报偏粗。算工序成本建议以实测工时为主,标准工时做对比,日报做参考。
设备折旧同样要小心。设备的有效运行时间和日历时间不一样——设备经常停机、调试、空转,按日历时间分摊会让单件成本偏低。
正确的做法是按设备的有效加工时间分摊;这条分摊的边界一卡准,工序成本立刻实在起来。
能耗和辅料是工序成本里最容易被低估的两项。能耗按设备功率估算常常偏高,按计量表实测常常偏低;按现场实际取一个数即可,不必死磕。
这周就抓一件事:选一个零件,从工时一项开始,先算工时这一项的工序成本。
03 · FIVE DRIVERS
看哪一项最值得动
工序成本算出来之后,要看哪一项占比最大。
工时占比大:找动作浪费、找节拍不均、找工装改善。改善空间大的时候,工时这一项动一动,工序成本就明显降。
设备折旧占比大:找设备利用率。设备产能没拉满,折旧分摊到每件上就贵;要么把单量提上去,要么把不必要的设备撤了。
能耗占比大:找能耗浪费。空转时间、待机能耗、低效运行,都是能耗高的源头。
辅料占比大:找消耗浪费。刀具寿命、切削液浓度、包装材料、一次性用品,每一项都有降本空间。
人员占比大:找流程效率。流程卡、等待、返工,都会让人力虚耗。
五项里挑占比最大的一两项先动,效果最明显。
先别铺开,就试这一步:把工序成本五项做成饼图,看哪一项最显眼,先动那一项。
04 · USE IT RIGHT
怎么把数据变成改善
工序成本算出来不改善,等于没算。
第一件事,把工序成本纳入报价。报价时按工序成本加成,避免「报价低于成本」的单子。
第二件事,把工序成本纳入考核。车间主任的考核从「产量」延伸到「工序成本」,让管理者有动力去降。
第三件事,把工序成本纳入改善决策。一个改善动作做完,算算工序成本有没有动;没动的就反思改善是不是做对了。
第四件事,定期复盘。每季度做一次工序成本复盘,看哪些降了、哪些没降、为什么。
工序成本是改善的「账」,账要算出来还要用起来。
回去最值得先办的一件事:把刚算的工序成本和历史报价对一遍,看哪些订单的报价低于工序成本。
05 · THREE TRAPS
三个坑
说三个坑。第一个,只算新订单不算老订单。新产品按工序成本报价,老产品还按估算的整件成本报价;结果新订单精确、老订单糊涂。
第二个,分摊系数算错。设备折旧分摊到每件时,按总工时分还是按有效工时分差别很大;按总工时分会让低负荷设备的成本被低估。
第三个,算完不更新。原料涨价、人员调薪、设备折旧变化,工序成本都要跟着变;算一次用一年,越用越失真。
这三个坑背后是同一件事:成本数据要持续维护、持续更新。
最省事的起手式:给工序成本加一个「复核日期」字段,每季度末复核一次。
06 · GET STARTED
回到车间第一步做什么
顺序理一遍。第一步,挑零件。选一个用量大、有代表性的零件。
第二步,拆五项。把整件成本按工时、设备、能耗、辅料、人员拆开。
第三步,分工序。把每项分到每道工序。
第四步,看占比。找占比最大的那一两项,先动。
第五步,做改善。改善动作做完,回头算工序成本有没有动。
工序成本不神秘,就是把账算到能动手的颗粒度。
工序成本另一个隐性价值,是让管理者学会按数据决策。拍脑袋被数字校准,改善就有依据。
把工序成本当作日常决策的依据,管理者的工作方式也会跟着变。
「总成本算得清,分项算不清——不算到工序,改善就没法对症。」
想要《工序成本拆解表 + 工时记录表模板》的可打印文件?在公众号底部菜单点「联系弼力」找我们,或直接在官网 www.believesz.com 上留言。
关于苏州弼力企业管理咨询有限公司
苏州弼力企业管理咨询有限公司(统一社会信用代码 91320594MA1QB1LE8A)成立于 2017 年 8 月,办公地址:苏州工业园区环府路66号6078室,累计服务企业 500 余家。资质认证:ISO 9001 / ISO 14001 / ISO 45001 三体系认证(有效期至 2028 年 9 月)|企业信用等级 AAA 级。
服务客户:三力士股份、英洛华磁业、华联机械、江苏神通、欧普照明、立讯精密、阳煤集团、传化集团、统一集团、达芙妮等。
主营业务:企业内训 | 公开课 | 团建拓展 | 名企游学 | 管理咨询 | 服务区域:苏州 · 长三角 · 全国。联系方式:15851577470 李老师(电话/微信同号)| 官网:www.believesz.com
按本篇主题挑的几场 —— 长三角开班,可预约试听
MRO工厂设备及备品备件采购管理
11月12日 · 供应链采购 · 上海 | ¥4500/人
VAVE-面向成本优化的设计及价值分析价值工程
11月12日 · 合规财务 · 上海 | ¥4800/人
★供应链实战沙盘模拟训练(TFC 橙汁游戏)
11月12日 · 供应链采购 · 上海 | ¥6200/人
采购及供应链人员必备的财税知识
11月12日 · 供应链采购 · 上海 | ¥5000/人
标准工时测量与改善
11月12日 · 质量管理/生产 · 杭州 | ¥4000/人
供应链OTD——从订单到交付全过程管理
11月19日 · 供应链采购 · 上海 | ¥5180/人
完整排期与课纲,见 课程中心 →|咨询:15851577470 李老师