质量成本不是花出去的钱,是没管住的钱。
返工、报废、客户扣款、加班挑拣——这些钱天天在花,只是从没被记成一笔账。
你有没有过这种时候。
月底盘点,账上有点利润;再看现金流,钱不知道去哪了。问财务,说返工和客户扣款吃掉了不少。
再问一句:返工花了多少钱?客户那边扣了多少?答不上来。
这就是大多数工厂的状态:质量的钱天天在花,从没被记成一笔账。
01 · COST OF QUALITY
你以为的质量账,只记了一小半
老板被问到「质量一年花多少钱」,一般答两样:质检部工资、检测设备。
这两笔加起来,其实只是质量成本里很小的一块。
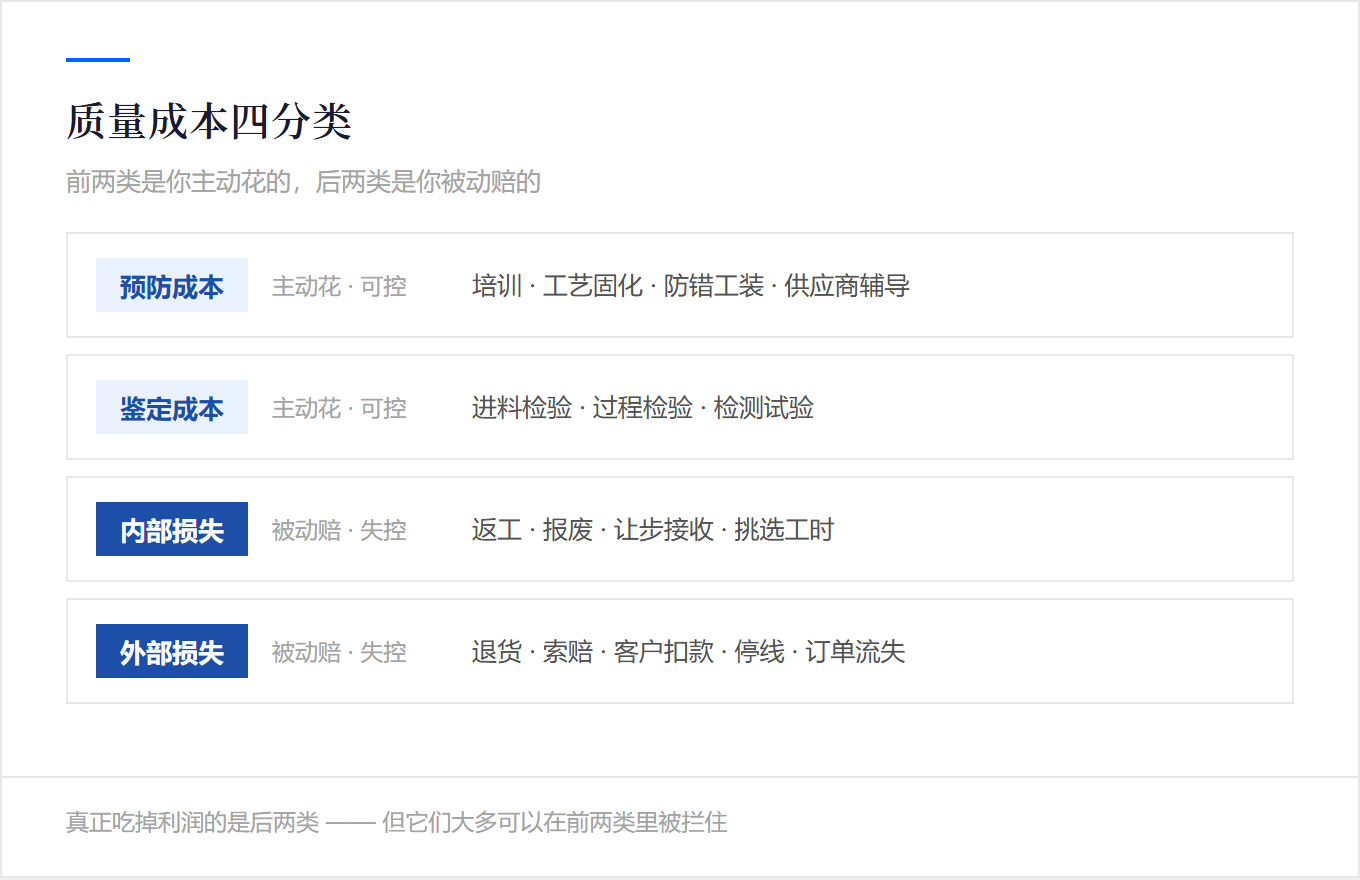
质量管理里把质量成本分成四类:预防成本(培训、工艺固化、防错工装、供应商辅导)、鉴定成本(检验、检测、试验)、内部损失(返工、报废、让步接收、挑选工时)、外部损失(客户退货、索赔、扣款、停线罚款、订单流失)。
四类里,前两类是你主动花的,后两类是你被动赔的。真正吃掉利润的,是后两类。
回去最值得先办的一件事:让财务把上个季度的返工工时、报废金额、客户扣款三笔数拉出来,写在纸上。
02 · EXTERNAL FAILURE
外部损失最贵:赔一次,抵半年利润
外部损失的钱,是跑到客户那儿才发现不良之后花的。
一批货到客户手上,全检不合格,整批退回。接下来的一串账:来回运费、重新生产、加急赶工、现场挑选的人工、客户停线的索赔、下一批货被要求降价……
更贵的账在后面。客户下一次招标,你的报价再低也可能进不了门——外部损失赔的不只是钱,是信任。
所以外部损失的第一目标不是「降低」,是尽可能做到零。零不是靠运气,是靠前面两道关拦住。
最省事的起手式:列出近一年客户扣款、退货的次数,找出金额最大的那一笔,把根因写下来。
03 · INTERNAL FAILURE
内部损失,藏在返工区里
内部损失最难算,因为它看起来没花钱。
人还是那些人,机器还在转,工资照发。返工区堆着几十件,好像不疼不痒。
但它真正吃掉的是产能:返工一小时,就少产一小时。这批货本来能卖钱,现在变成了额外的工时和材料消耗。
把内部损失算清楚只需要三步:数一数返工区的件数、记下每件的返工工时、加上报废材料的金额。很多厂长第一次算完都会愣一下——返工区的货值,常常比仓库里压的呆滞料还高。
明天上班先干一件事:站到返工区,数一数今天堆了多少件,每件记一个返工工时,乘上工时单价。
04 · APPRAISAL
鉴定成本:拦得住不良品,拦不住不良
出了问题,第一反应往往是「再加一道检验」。
检验加得越多,鉴定成本越高,但问题本身还在。检验是「筛」,不是「治」——筛出来的东西照样要返工或者报废,钱一分没省。
检验越加越多,往往说明前面的过程不稳定。这时候该做的不是加人,是去看哪一道工序在反复出问题。
有个简单的判断方法:连续统计一个月检验拦下的不良,按工序归类。如果八成都集中在两三道工序上,那这两三道就是根因,跟检验员加多少个没关系。
这周就抓一件事:统计最近一个月检验拦下的不良,按工序归类,找出占比最高的那两道。
05 · PREVENTION
唯一能省的,是花在前面的钱
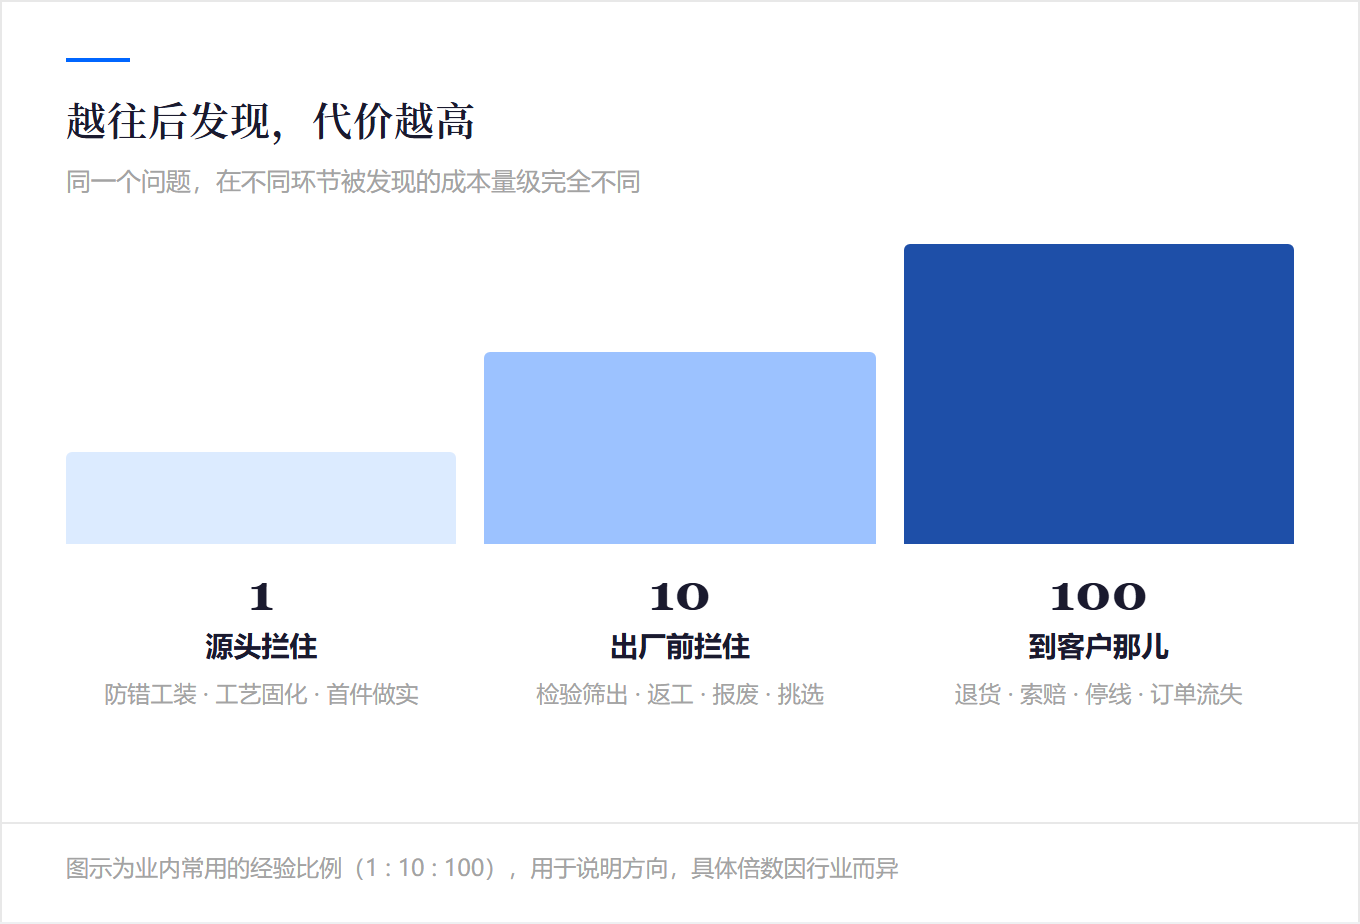
业内有个常用的经验说法:同一个问题,在源头拦住、在出厂前拦住、到客户那儿才拦住,代价大概是一个数量级的差距。
数字不必较真,方向是清楚的:越往前花,越便宜。
方向对不对,有两组官方数字可以对照。
50.2%
235 家卓越级智能工厂 不良品率平均降幅
22.3%
同批工厂 生产效率提升幅度
30.9%
2024 年汽车召回中 因制造原因占比
来源:工业和信息化部 2024 年度卓越级智能工厂数据(2025 年 2 月公布);国家市场监督管理总局《关于 2024 年全国产品召回情况的通告》(2025 年第 5 号)。
前两个数来自工信部 2024 年度卓越级智能工厂评估:预防和鉴定做到位的工厂,不良率与效率是同步改善的。后一个数来自市场监管总局的年度召回通告,三成召回源于制造环节,也就是本可以在厂里拦住的那部分。
所以预防成本是最值得加的一类钱:首件检验做实、工艺参数固化、加一个防错工装、给新员工把操作要点讲透、把供应商拉进来一起改。
这里特别说一句首件检验。很多车间首件是「签个字就过」,那等于没检。真要做实,至少要有三样:谁检、检哪几项、不合格怎么办,写在单子上,签字负责。
另一个花小钱办大事的地方是供应商。来料不良流到产线,损失是翻倍的——你替他做了一遍检验,还占用了自己的产能。把关键供应商拉进来,一起看两次不良数据,比在自家车间加检验员有效得多。
先别铺开,就试这一步:挑一道最常出问题的工序,加一个防错工装或一次首件确认动作,这周上线。
06 · WORKSHEET
算一次自己的质量成本账
四类数字填进一张表,就能看出你在哪个阶段。
外部损失为主——还在救火期;内部损失加鉴定成本为主——停在检验期;预防成本占得上来、两类损失往下走——才算进入管理期。
目标顺序建议是:先把外部损失压到接近零,再把内部损失砍一半,预防成本适度往上加。
最后算一个数:质量成本占销售额的比例。这个数第一次算出来可能吓人,但它最大的价值是能对比——三个月后再算一次,是升了还是降了,一目了然。
另一个用处是横向比:几条线、几个车间,质量成本占销售额的比例摆在一起,差距就出来了。比例最高的那条不一定管理最差,但一定是最该去现场走一走的那条。
回去最值得先办的一件事:把四类数字填进表里,算出质量成本占销售额的比例,记下今天的日期,下个月同一天再算一次。
注:智能工厂数据为工信部 2024 年度 235 家卓越级智能工厂的平均值;召回数据覆盖全部汽车产品,不限于某个细分行业。
公开课推荐 · COURSE
TQM-全面质量管理
时间:2026年10月15~16日 | 讲师:陶老师 | 价格:¥4000/人
本课程支持引入企业内训,按贵司行业与痛点定制内容,时间、地点灵活安排。
想要《质量成本四分类核算表》,直接在公众号对话框回复:「质量成本」,免费领取。
关于苏州弼力企业管理咨询有限公司
苏州弼力企业管理咨询有限公司(统一社会信用代码 91320594MA1QB1LE8A)成立于 2017 年 8 月,办公地址:苏州工业园区环府路66号6078室,累计服务企业 500 余家。资质认证:ISO 9001 / ISO 14001 / ISO 45001 三体系认证(有效期至 2028 年 9 月)|企业信用等级 AAA 级。
服务客户:三力士股份、英洛华磁业、华联机械、江苏神通、欧普照明、立讯精密、阳煤集团、传化集团、统一集团、达芙妮等。
主营业务:企业内训 | 公开课 | 团建拓展 | 名企游学 | 管理咨询 | 服务区域:苏州 · 长三角 · 全国。联系方式:15851577470 李老师(电话/微信同号)| 官网:www.believesz.com
按本篇主题挑的几场 —— 长三角开班,可预约试听
DFSS六西格玛设计速成班
10月12日(星期一~星期二) · 质量管理/生产 · 上海 | ¥4500/人
工厂成本控制及制造绩效提升
10月12日(星期一~星期二) · 质量管理/生产 · 上海 | ¥4500/人
产品质量先期策划控制计划生产零件批准程序(APQP&CP&PPAP)
10月12日(星期一~星期二) · 质量管理/生产 · 杭州 | ¥3500/人
ISO 9001:2026换版培训
10月13日(星期二) · 质量管理/生产 · 嘉兴 | ¥1000/人
TPM工厂实战班
10月14日(星期三~星期四) · 质量管理/生产 · 宁波 | ¥5300/人
智能制造&数字化转型的规划与落地实践
10月14日(星期三~星期四) · 质量管理/生产 · 上海 | ¥5800/人
完整排期与课纲,见 课程中心 →|咨询:15851577470 李老师