你厂里这批货,到底赚了多少?问的人手里往往就有报表,报表上印着毛利率,可他心里不信。多数厂的产品成本不是算不准,是算得太粗:只算到车间、不算到工序;制造费用按产值摊;废品和返工没进单件成本。
我做制造业管理咨询这些年,这个问题被问得最多。先把答案说在前面:多数厂的成本不是算不准,是算得太粗。
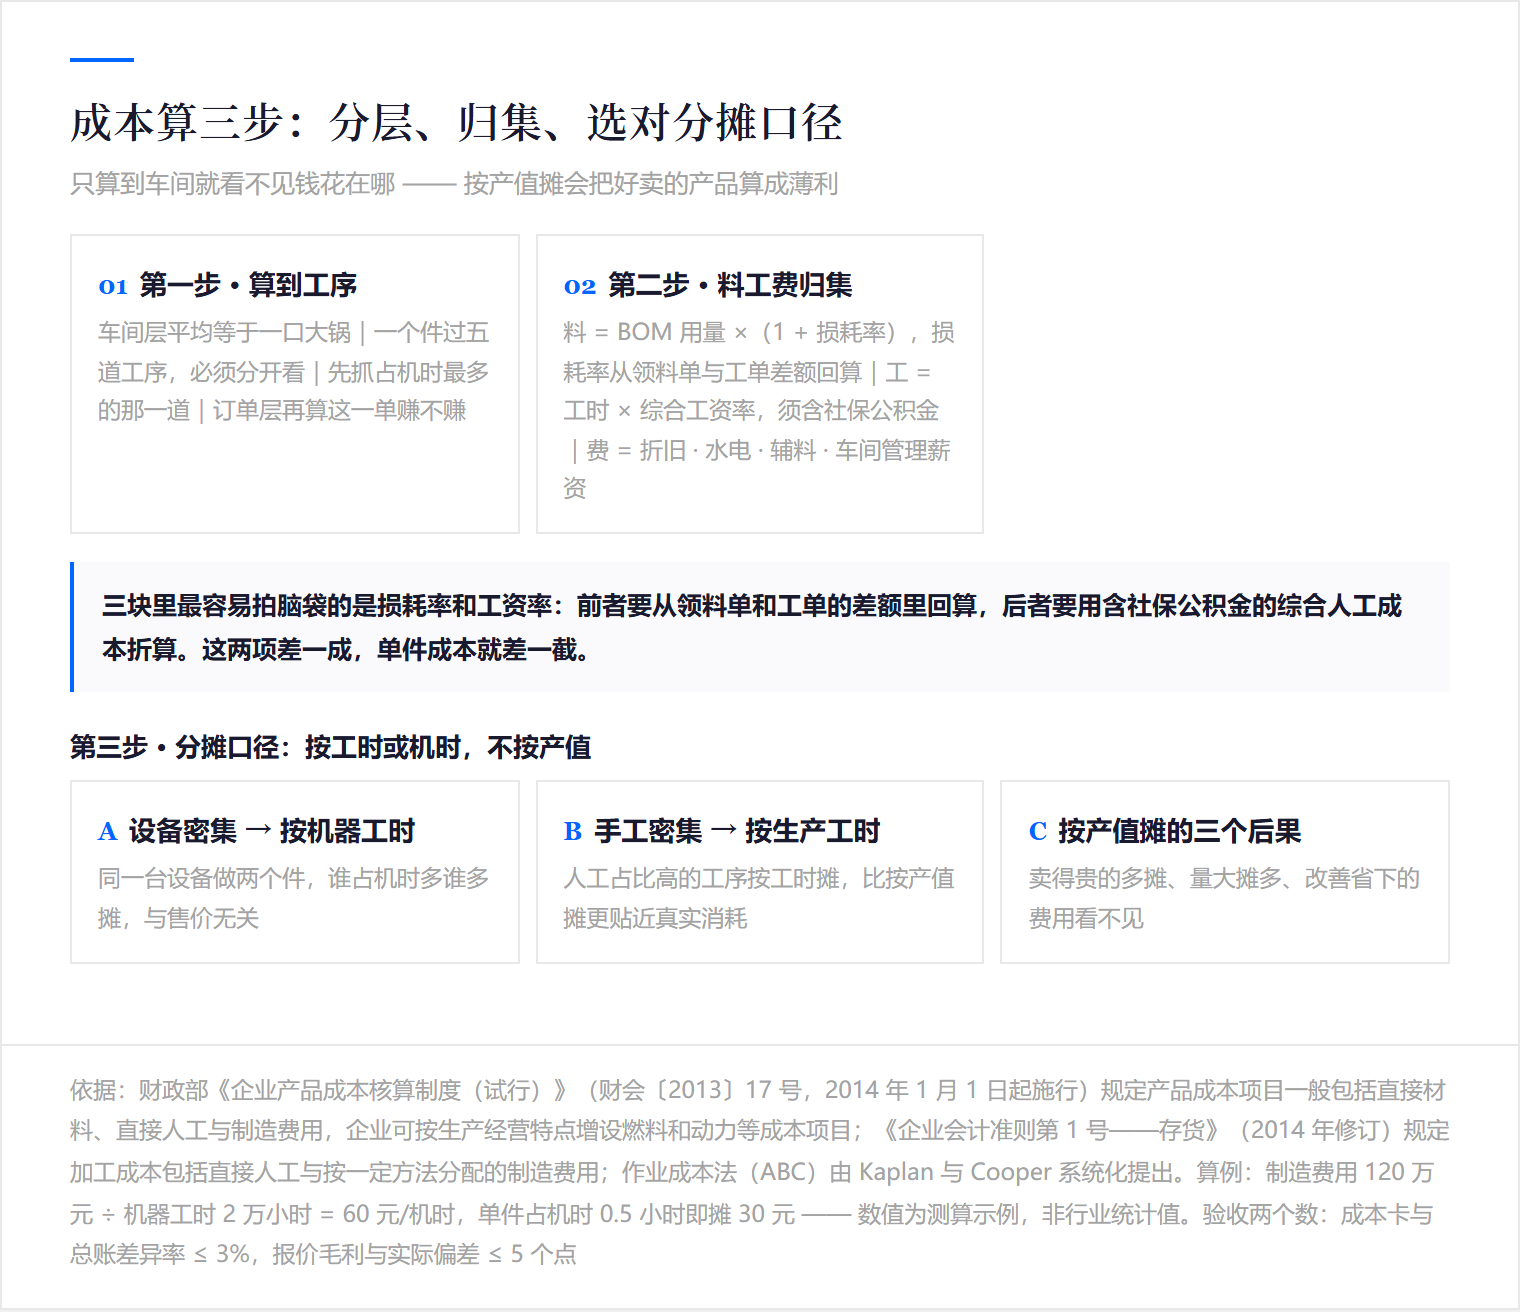
粗在三处:只算到车间、不算到工序;制造费用按产值摊;废品和返工没进单件成本。这篇讲三件事:成本要算到哪一层、料工费三块怎么归、制造费用按什么摊。
01 · THREE SIGNALS
三个信号,说明成本是估出来的
信号一,同一个产品,财务算的毛利和车间主任报的对不上。信号二,好卖的那款总是薄利,卖不动的反而毛利高。
信号三,客户压价时答不上「最低能到多少」,只能回一句我回去算算,算三天,最后靠拍。三个信号背后是同一件事 —— 成本是从总账里倒推的,不是从工序里长出来的。
倒推出来的成本有三个代价:报价没底、改善没靶子、月底才发现亏。
明天上班先干一件事:挑一个在产的主力件,把财务的成本表和车间的领料记录并排摆一次,先看两边的材料金额差多少。
02 · THREE LAYERS
成本要算到工序,别停在车间
很多厂的成本只算到车间这一层。车间是一口大锅,所有费用往里一倒,除以产量,得一个平均数 —— 这个数对车间主任没用,因为他管的是工序。
一个零件过五道工序,其中一道委外热处理、一道慢走丝。五道工序混在一起算,你永远不知道钱花在哪一道。
成本至少要分三层:车间层看总投入、工序层看单件工时与费率、订单层看这一单赚不赚。分层的意义不在精细,在于能回答三个问题:哪道工序最贵、哪款产品在补贴哪款、这个价能不能接。
一家做精密件的厂分层之后发现,最贵的一道不是加工,是中间那次返修 —— 返修一年吃掉的钱,比两台主设备折旧加起来还多。不分层,这笔钱永远藏在「制造费用」四个字里。
这周就抓一件事:先把主力产品族的工艺路线画出来,每道工序标上标准工时和瓶颈设备,这一张纸就是分层的起点。
03 · THREE COSTS
料工费:三块怎么归
按财政部《企业产品成本核算制度(试行)》(财会〔2013〕17 号),产品成本项目一般包括直接材料、直接人工和制造费用;文件还留了口子,企业可按生产特点增设燃料和动力等项。
直接材料按 BOM 乘用量,再加一个损耗率。损耗率不能拍,要从领料单和工单的差额回算:领一百公斤、工单用九十四公斤,差的六公斤去哪了。
直接人工是工时乘工资率,工资率要用含社保公积金的综合人工成本折算,不能只算到手工资 —— 这一项差一成,单件成本就差一截。
01
直接材料:BOM 用量 ×(1 + 损耗率),损耗率从领料单与工单差额回算,不用拍脑袋的系数
02
直接人工:工时 × 综合工资率,工资率须含社保与公积金,按岗位或工序分别设定
03
制造费用:设备折旧、水电、辅料、车间管理人员工资、检测费用,按统一标准摊到产品
成本项目划分依据财会〔2013〕17 号;各项系数与费率为管理口径示例,非行业统计值。
先别铺开,就试这一步:这个月先把领料单和工单对齐一次,把主力件的实际损耗率算出来,替换掉 BOM 里那个拍出来的数。
04 · ALLOCATION BASE
分摊:按工时或机时,不按产值
制造费用按产值摊,是最省事也最害人的做法。第一,卖得贵的多摊,同一台设备做两个件,贵的单价高、摊走更多费用,显得它不赚钱。
第二,量大摊多,产量大的产品替产量小的背费用,于是越做越亏、越亏越不敢停。第三,改善省下的钱看不见 —— 某个件省了半小时工时,产值没变,摊走的费用一分没少。
业内常用的分摊标准有三种:生产工时、机器工时、直接人工成本。设备密集的车间用机器工时更准,手工密集的用工时更准,两者混在一起的分开摊、别硬凑一个标准。
算例:某车间制造费用一年 120 万元、机器工时合计 2 万小时,费率就是每小时 60 元;一个件占机时 0.5 小时,摊 30 元。这是测算示例,各家费率差别很大,关键是口径统一、一算到底。
回去最值得先办的一件事:把制造费用按机器工时摊一次,跟现在按产值摊的结果并排比,看哪几个产品的毛利翻转了。
05 · YIELD MATTERS
废品和返工,必须进单件成本
单位成本的分母是合格品,不是投产数。投产一千件、合格九百四十件,那六十件的料、工、费,要由九百四十件来背 —— 单件料工费八十元的话,光这一项就让单位成本抬高五元出头。
很多厂的做法是把废品损失单列一个科目,月底一笔冲掉。账面上干净了,单件成本却虚低了,报价按虚低的成本算,接一单亏一单。
返工同理:返工耗的工时是真的、占的设备是真的,只是没进工单。一家做冲压的厂把返修工时单独立账后发现,返修占总工时百分之九,返修件的真实成本比报价高了近两成。
最省事的起手式:从下个月起返工单独开工单、工时照记,月底把返工工时并回产品成本,再看一次毛利。
06 · GET STARTED
一页成本卡,三个月落地
成本核算最容易死在做得太复杂。先做一页成本卡,六列就够:直接材料、直接人工、制造费用、单位成本、售价、毛利,一个产品族一张纸。
落地分三步:第一个月选一个产品族试点,允许估算但每个估算值旁边写清依据;第二个月每月对一次账,成本卡合计与财务总账的差额往小走;第三个月把成本卡接到报价流程上。
「成本卡不是给财务存档的,是报价前必须摊在桌上的一张纸。」
验收只看两个数:成本卡与总账的差异率往百分之三以内走,说明口径对上了;报价毛利与实际毛利的偏差往五个点以内收,说明成本卡真在管报价。
明天上班先干一件事:这个月先把一页成本卡的六列表头打印出来,选一个产品族填满,别等系统上线。
依据:① 财政部《企业产品成本核算制度(试行)》(财会〔2013〕17 号,2014 年 1 月 1 日起施行):产品成本项目一般包括直接材料、直接人工与制造费用,企业可按生产特点增设燃料和动力等成本项目。② 《企业会计准则第 1 号——存货》(2014 年修订):存货成本含采购成本、加工成本和其他成本,加工成本包括直接人工与按一定方法分配的制造费用。③ 作业成本法(ABC)由 Kaplan 与 Cooper 系统化提出,见《Cost & Effect》(1998)。文中 120 万元、2 万小时、百分之九返修、百分之二十二毛利等数值均为测算示例与管理口径示例,非行业统计数据;企业场景为多厂共性问题归纳,不指向具体客户。
想要《一页成本卡》和《制造费用分摊测算表》?公众号底部菜单点「联系弼力」,或官网 www.believesz.com 留言。
关于苏州弼力企业管理咨询有限公司
苏州弼力企业管理咨询有限公司(统一社会信用代码 91320594MA1QB1LE8A)成立于 2017 年 8 月,办公地址:苏州工业园区环府路66号6078室,累计服务企业 500 余家。资质认证:ISO 9001 / ISO 14001 / ISO 45001 三体系认证(有效期至 2028 年 9 月)|企业信用等级 AAA 级。
服务客户:三力士股份、英洛华磁业、华联机械、江苏神通、欧普照明、立讯精密、阳煤集团、传化集团、统一集团、达芙妮等。
主营业务:企业内训 | 公开课 | 团建拓展 | 名企游学 | 管理咨询 | 服务区域:苏州 · 长三角 · 全国。联系方式:15851577470 李老师(电话/微信同号)| 官网:www.believesz.com
挑一场,补上今年最缺的那块 —— 长三角开班,可预约试听
国际市场开拓与商务实战
11月10日 · 职场素养 · 上海 | ¥5000/人
应用AI快速解决复杂品质问题
11月10日 · 数字化 · 嘉兴 | ¥4800/人
金牌班组长全技能提升
11月10日 · 管理技能 · 苏州 | ¥4000/人
高屋建瓴和脚踏实地:AI落地的自上而下和自下而上
11月10日 · 数字化 · 上海 | ¥4800/人
WOW!客户服务与投诉应对技巧
11月11日 · 职场素养 · 上海 | ¥4800/人
ISO 9001 质量管理体系标准理解、实施及内审员培训
11月11日 · 质量体系 · 上海 | ¥2000/人
完整排期与课纲,见 课程中心 →|咨询:15851577470 李老师