账面利润是数字,现金才是能发工资的钱。
利润是账面的,现金才是能发工资的。回款慢,多半不是客户不给,是流程没卡住。
你有没有过这种时候。
年底一算,账上赚了三百万。过完年开工,发工资要靠贷款,采购原料要赊账。
钱去哪了?打开资产负债表就明白了:一部分变成了库存,一部分变成了固定资产,还有一大块,躺在客户那儿。
第三块最容易失控,因为它看起来像资产。
01 · CASH FLOW
利润是账面的,现金才是真的
很多老板到年底才发现,自己真正的紧张不是不赚钱,是赚的钱拿不回来。
应收账款的危险在于,它不影响利润表,只影响你的日子。报表上数字漂亮,卡里没钱,工资、料款、税,一样都躲不过。
这不是某一家企业的感受,把全行业的账摊开看更直观。
27.43 万亿元
2025 年末规上工业 应收账款
6.73 万亿元
同期产成品 存货
19.9 天
产成品存货 周转天数
来源:国家统计局(2026 年 1 月,规模以上工业企业财务数据)。
应收和存货两笔加起来三十多万亿,压在别人手里和车间库里。单家企业未必有这么极端,但方向是一样的:利润在报表上,钱不在你手里。
更麻烦的是,应收一旦拖长,催收的难度是指数级上升的——拖三个月的钱比拖一个月的钱难收,拖半年的钱,可能就变成坏账了。
所以管应收,核心不是「催」,是别让它拖到最后才被发现。
还有一种客户更值得警惕:不是没钱,是习惯性拖。付款流程长、审批环节多、财务一周只集中付款两次。这种客户的账期要提前算进报价里,把资金成本折进去,别到年底才发现白干。
明天上班先干一件事:让财务把超过 90 天的应收总额拉出来,写成一个数,放在自己桌上。
02 · PROCESS
钱是从哪一步开始拖的
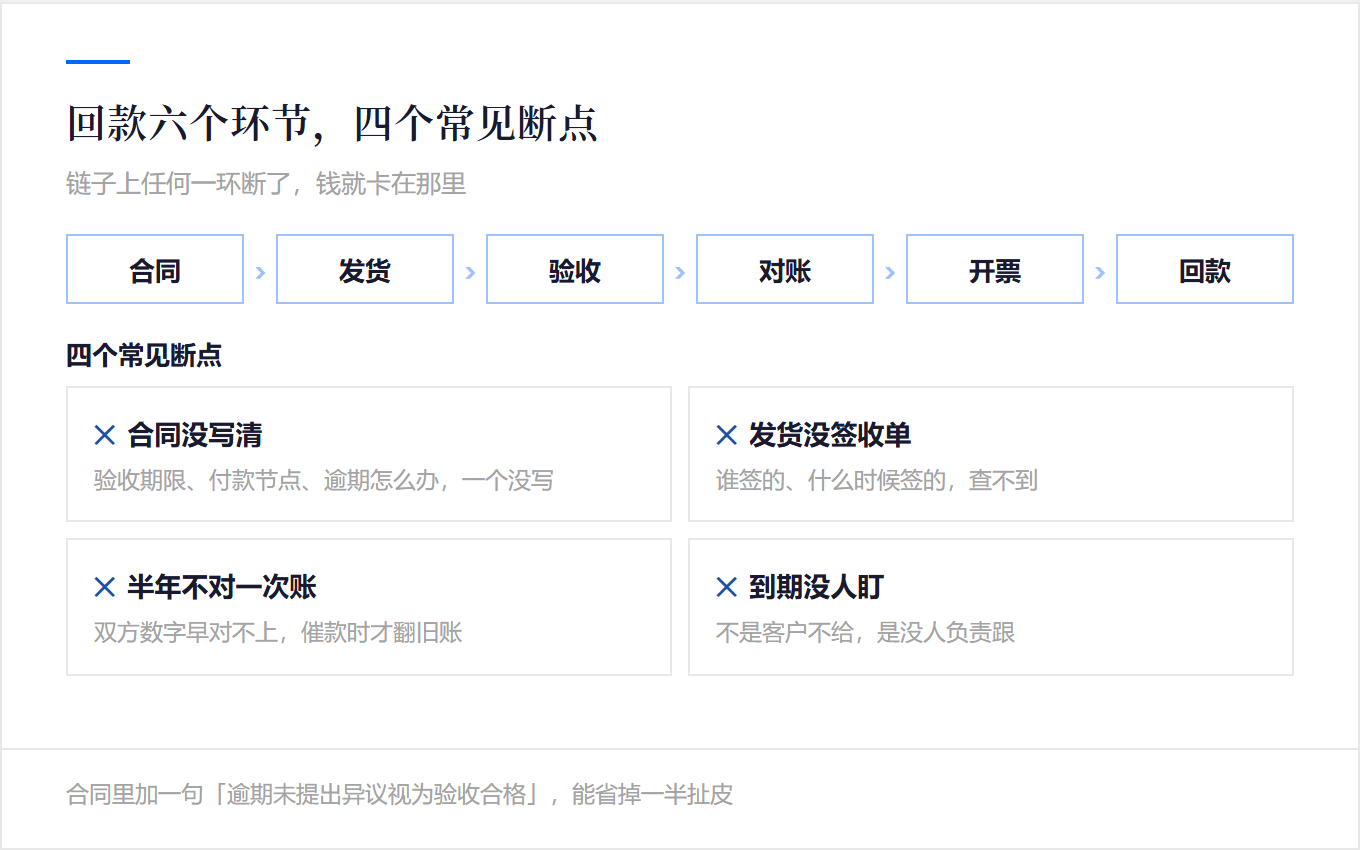
回款是一条链子:合同签了 → 货发了 → 客户验收了 → 对账了 → 开票了 → 到期回款。
链子上任何一环断了,钱就卡住。最常见的断点有四个。
合同没写清楚。只写总价,没写验收期限、付款节点、逾期怎么办。到了催款的时候,客户说「还没验收」,你就没话说了。
发货没签收单。货送了,谁签的、什么时候签的,单子找不到。后面扯皮,全凭记忆。
对账半年不对一次。账面上双方数字早就对不上了,等到催款才翻旧账,一笔一笔查,一个月都理不清。
到期没人管。这是最要命的——不是客户不给,是到期的钱没人负责盯。
这里有个规律值得记住:回款慢的客户,往往不是最难谈的客户,而是流程最松的客户。你这边没人跟,他那边就往后排。谁的账催得紧,就先付谁——这是绝大多数企业的付款顺序。
这周就抓一件事:挑一个拖得最久的客户,把从发货到今天每个环节的日期写出来,找出卡在哪一环。
03 · FOUR DOCUMENTS
四张单子,管住整个回款流程
想把回款管住,不用上系统,先把四张单子用起来。
第一张,送货签收单。谁签收、什么时候签、签了几件,白纸黑字,拍照归档。
第二张,验收确认单。验收标准、验收期限写清楚。合同里加一句特别管用的话:「逾期未提出异议视为验收合格」——这一条能省掉一半的扯皮。
第三张,对账单。每月固定一天对一次,双方盖章或者邮件确认。金额小的时候对账最省事,拖大了就是对不完的账。
第四张,发票签收单。发票什么时候到的、谁签的,留个记录。很多争议就出在「发票到底收没收到」上。
四张单子都是小事,但它们是后面催款时唯一能拿得出手的证据。
先别铺开,就试这一步:翻出最大客户的那份合同,看有没有写「验收期限」和「逾期视为验收合格」。
04 · AGING
账龄分档,每一档配一个动作
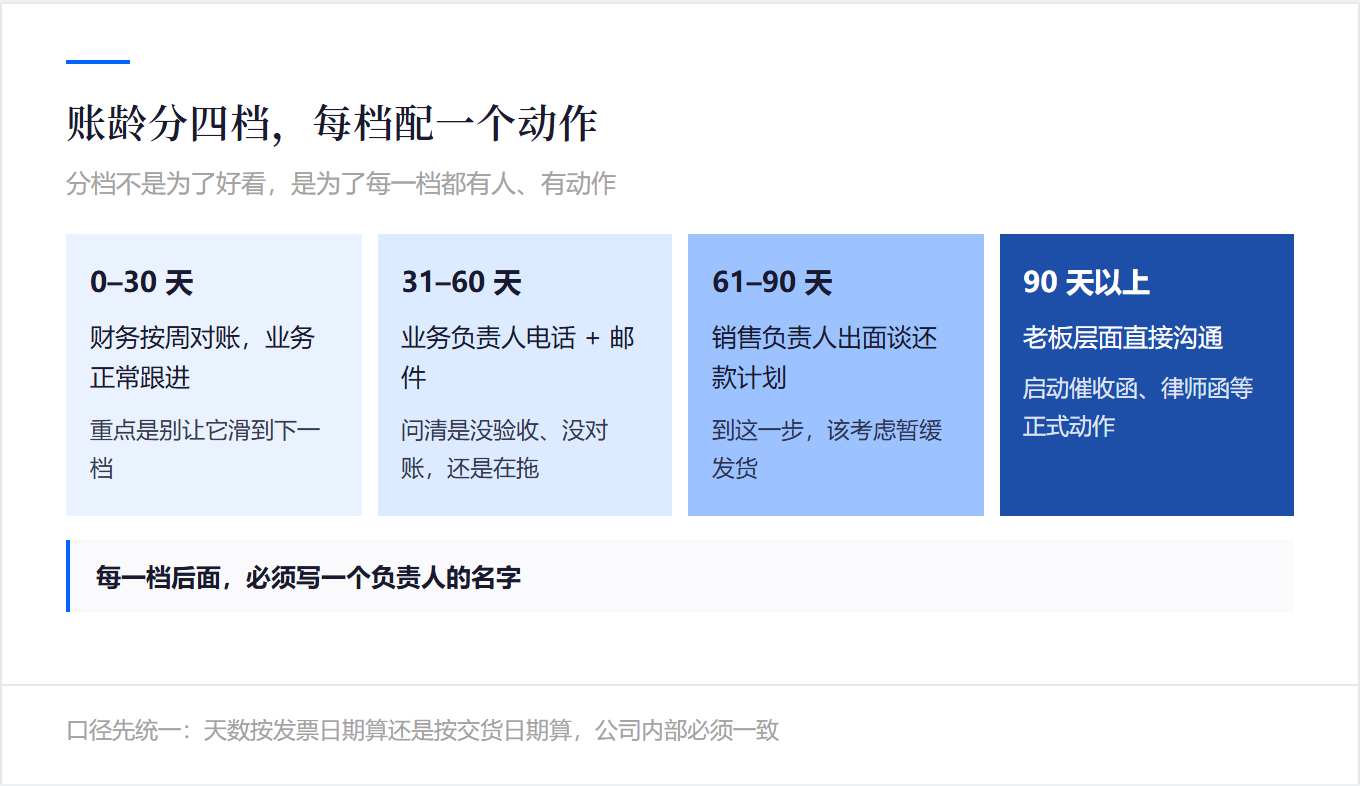
应收管理最实用的工具是账龄表:把每一笔应收按拖的天数分档。
做表之前先把口径统一:天数按发票日期算,还是按交货日期算,公司内部必须一致。口径一变,数字全变,讨论就变成了扯皮。
分档不是为了好看,是为了每一档都有人、有动作。
30天以内:财务按周对账,业务正常跟进。这一档的重点是别让它滑到下一档。
31到60天:业务负责人电话加邮件,问清楚原因——是没验收、没对账,还是单纯在拖。
61到90天:销售负责人出面,带上还款计划谈。到这一步,该考虑暂缓发货了。
90天以上:老板层面直接沟通,同时启动催收函、律师函等正式动作。
关键在最后一列:每一档后面必须写一个人名。没写人名的账龄表,只是好看的表。
回去最值得先办的一件事:做一张账龄表,把客户按拖款天数排进去,每一档后面写一个负责人的名字。
05 · EARLY WARNING
坏账不是运气,是提前能看见的
坏账很少是突然发生的,基本都有前兆。
信号一:回款周期一次比一次长。上个月 45 天,这个月 60 天,下个月 80 天——这比一次拖到 90 天更危险。
信号二:开始拖小单。大单照付,小单总说「下个月一起」,往往是现金流出问题了。
信号三:对接人频繁更换。财务、采购的负责人换得勤,沟通成本上升,账也容易断。
对应两个动作:新客户第一次合作,先小单试水,别一上来就给大额账期;把回款率纳入业务员考核,别只看签单额——签单是收入,回款才是钱。
最省事的起手式:把这个月的回款率算出来(实收金额 ÷ 应收总额),下个月同一天再算一次,看趋势。
注:国家统计局仅公布「产成品存货」口径,不单列「在制品」;应收账款为规模以上工业企业整体口径。
公开课推荐 · COURSE
供应链OTD——从订单到交付全过程管理
时间:2026年11月19~20日 | 讲师:张老师 | 价格:¥5180/人
本课程支持引入企业内训,按贵司行业与痛点定制内容,时间、地点灵活安排。
想要《应收账款账龄催收台账模板》,直接在公众号对话框回复:「回款」,免费领取。
关于苏州弼力企业管理咨询有限公司
苏州弼力企业管理咨询有限公司(统一社会信用代码 91320594MA1QB1LE8A)成立于 2017 年 8 月,办公地址:苏州工业园区环府路66号6078室,累计服务企业 500 余家。资质认证:ISO 9001 / ISO 14001 / ISO 45001 三体系认证(有效期至 2028 年 9 月)|企业信用等级 AAA 级。
服务客户:三力士股份、英洛华磁业、华联机械、江苏神通、欧普照明、立讯精密、阳煤集团、传化集团、统一集团、达芙妮等。
主营业务:企业内训 | 公开课 | 团建拓展 | 名企游学 | 管理咨询 | 服务区域:苏州 · 长三角 · 全国。联系方式:15851577470 李老师(电话/微信同号)| 官网:www.believesz.com
按本篇主题挑的几场 —— 长三角开班,可预约试听
新航海时代:中国企业出海的战略分析
10月12日(星期一~星期二) · 战略经营 · 上海 | ¥5800/人
学德鲁克:管理者与组织(管理协同篇)
10月23日 · 管理技能 · 深圳 | ¥5800/人
从技术走向管理转型成功之道
10月23日 · 管理技能 · 深圳 | ¥4580/人
金牌班组长全技能提升
11月10日 · 管理技能 · 苏州 | ¥4000/人
VAVE-面向成本优化的设计及价值分析价值工程
11月12日 · 合规财务 · 上海 | ¥4800/人
FMEA失效模式与影响分析(DFMEAPFMEA)
11月16日 · 管理技能 · 上海 | ¥3500/人
完整排期与课纲,见 课程中心 →|咨询:15851577470 李老师