年底一算,利润比去年好。老板顺手看了眼账户余额,发现只够发下个月工资。
说个最常见的。销售签下一个大单,全公司都高兴。接着采购要备料,生产要垫资,客户账期九十天,供应商账期三十天。中间那两个月,得自己先垫。单子越大,垫得越多。生意最好的那几个月,账上最紧。
这就是利润和现金不是一回事的原因。收入按开票或者完工确认,现金按到账。中间隔着账期、验收、票据,有时候还隔着一张商业承兑。利润表上写得漂亮,银行账户里空空。
更麻烦的是,月报上看不出来。月报是事后算的,等它显示出「现金比上月紧」,通常已经紧了两三个月。
利润是会计算出来的,现金是银行里躺着的。这两件事经常反着走。
这篇讲现金流预警这个岗位:它算哪几周、五步怎么排,以及哪三句话它不该下结论。
01 · THE JOB
它不算利润,只回答一个问题:哪一周会短
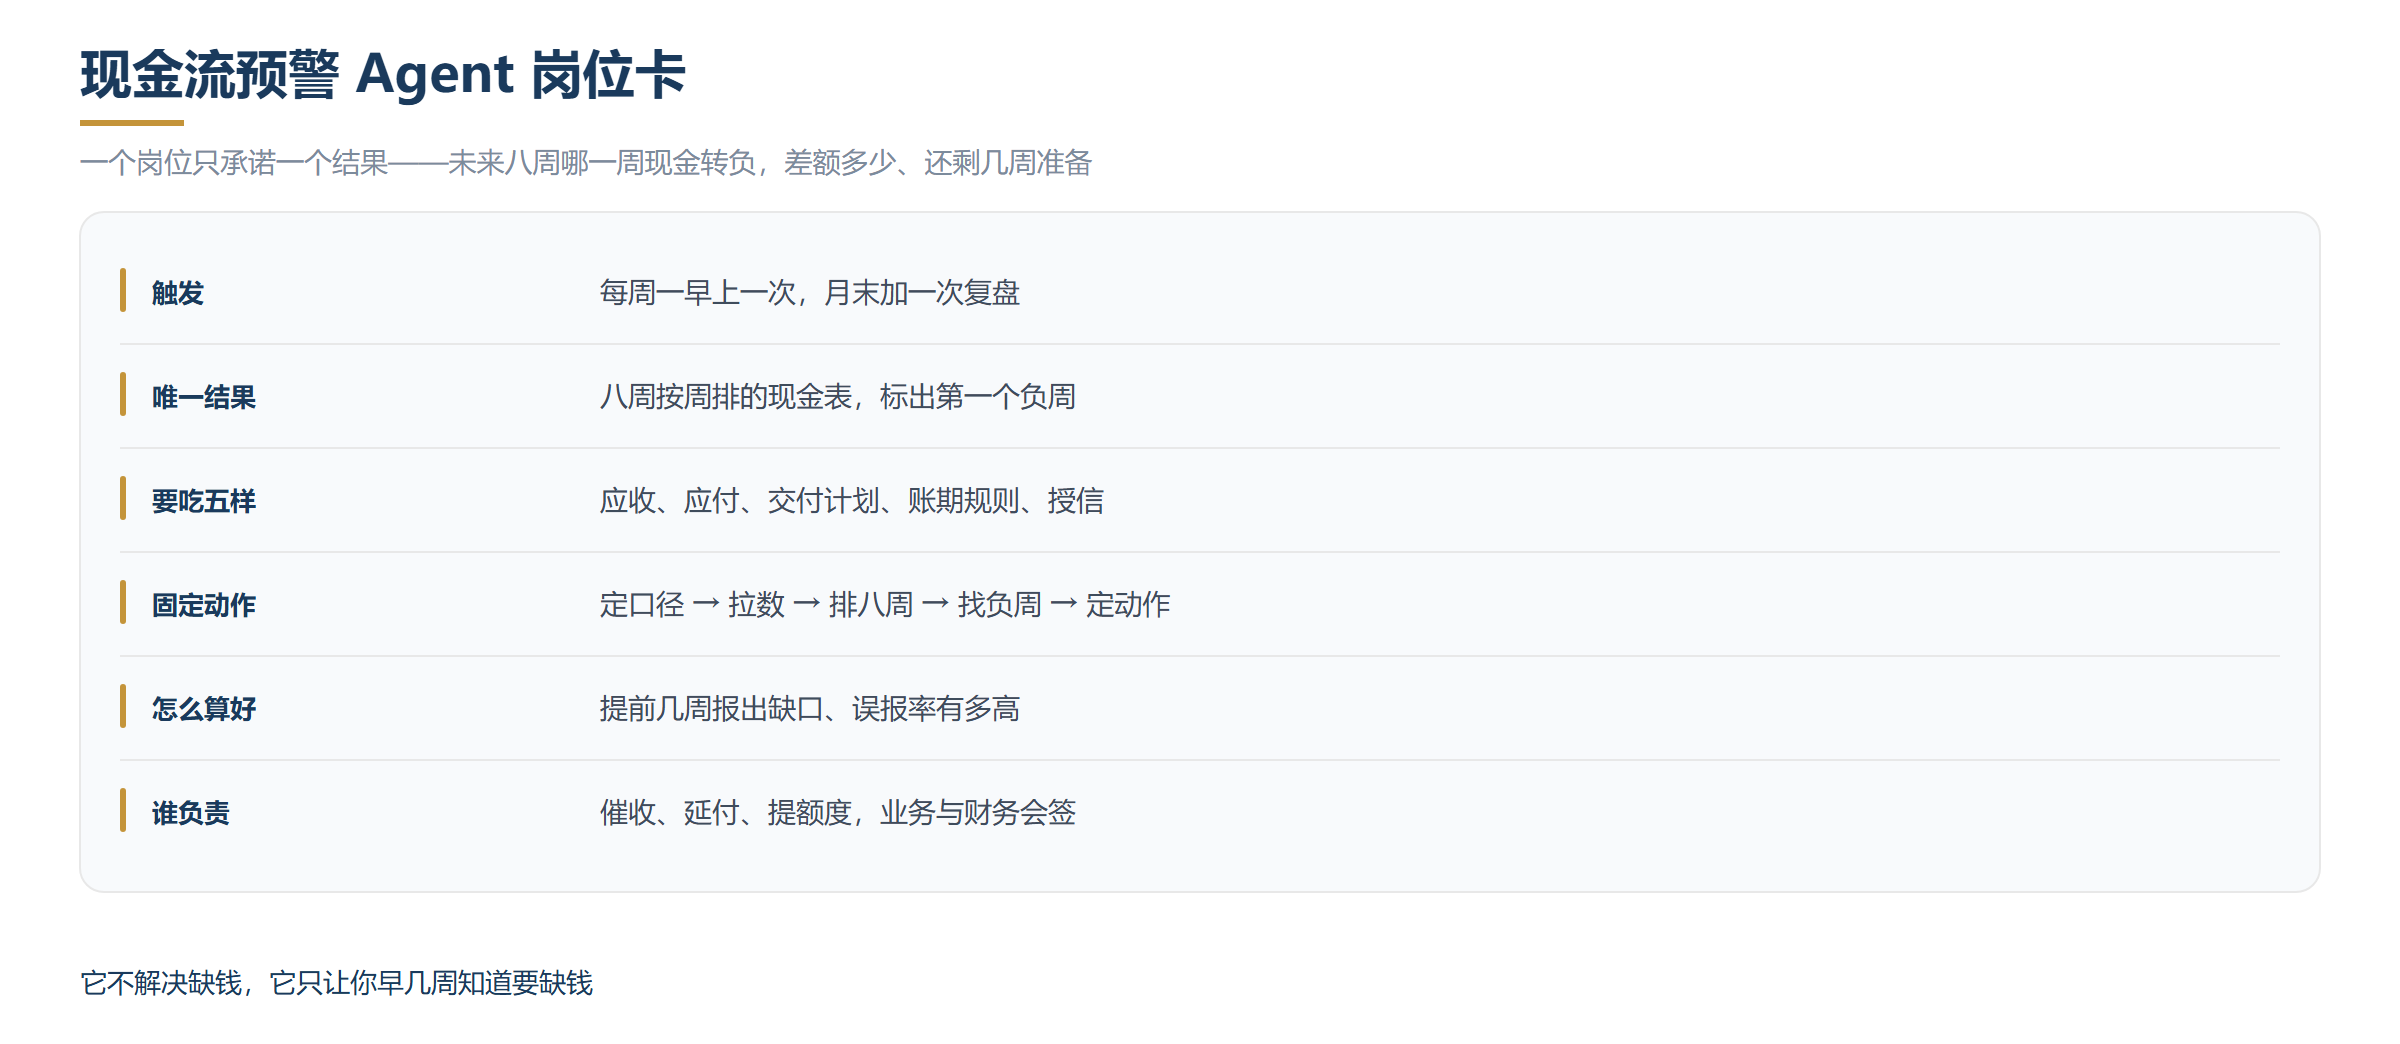
边界先划死。它不做盈利预测,不给融资方案,不评价客户好坏。它只做一件事:把未来八周的进账和出账按周排开,算出每一周末的余额,标出第一个转负的周,写清差额多少、离今天还有几周。
现金流预警的价值不在算得准,在算得早。
唯一结果是:一张八行的表,每一行是一个周,每一行有一个余额。第一个负数那行被标红,旁边写着缺口金额和还能用几周准备。
有人会问:财务每月不是有报表吗?有,但那是月度的、事后的、为核算服务的。预警要的是周度的、事前的、为决策服务的。核算关心「上个月到底赚了多少」,预警关心「下个月十五号发工资够不够」。
02 · INPUTS
五类材料,第五样最容易漏
漏了第五样,你会把一次可解的资金紧张,报成一场断裂危机。
| 要喂什么 | 具体指什么 | 没喂会怎样 |
|---|---|---|
| 应收清单 | 客户、金额、约定账期、实际拖了几天 | 不知道哪笔钱靠得住 |
| 应付与固定支出 | 供应商到期日、工资、房租、税费 | 算出来的余额是虚的 |
| 交付与开票计划 | 本月能交多少、能开多少票 | 看不到后面的进账 |
| 账期与票期规则 | 大客户怎么结、承不承兑、贴现几天 | 日期全算错 |
| 银行可用额度 | 授信总额、已用多少、还能提多少 | 缺口周被误报成危机 |
第五样最容易被漏。账上余额不多,授信还有一大截没用,这在预警里不算缺口,只是要用钱。反过来,额度已经用满却没写进表里,就会把一次本来能周转的紧张,报成资金链要断。
第一样里最关键的不是账期,是「实际拖了几天」。合同写三十天,实际平均拖到六十天,那这个客户的真实账期就是六十天。用合同账期去排表,排出来的永远是乐观版。
硬纪律:日期只认「钱到账那天」和「必须付出去那天」,不认开票日、合同日。
03 · PROCESS
五步走,第三步别只排四周
五步:定口径、拉数、排八周、找负周、定动作。
第一步定口径。三句话定死:只算实际到账和实际付出,含税,按自然周切。这三句不先定,后面每版都会吵。
第二步拉数。应收按「承诺到账日」排,不按合同日;应付按「必须付款日」排,不按收到发票日。工资、房租、税费这几项没有弹性,单独列一行,别混进供应商。
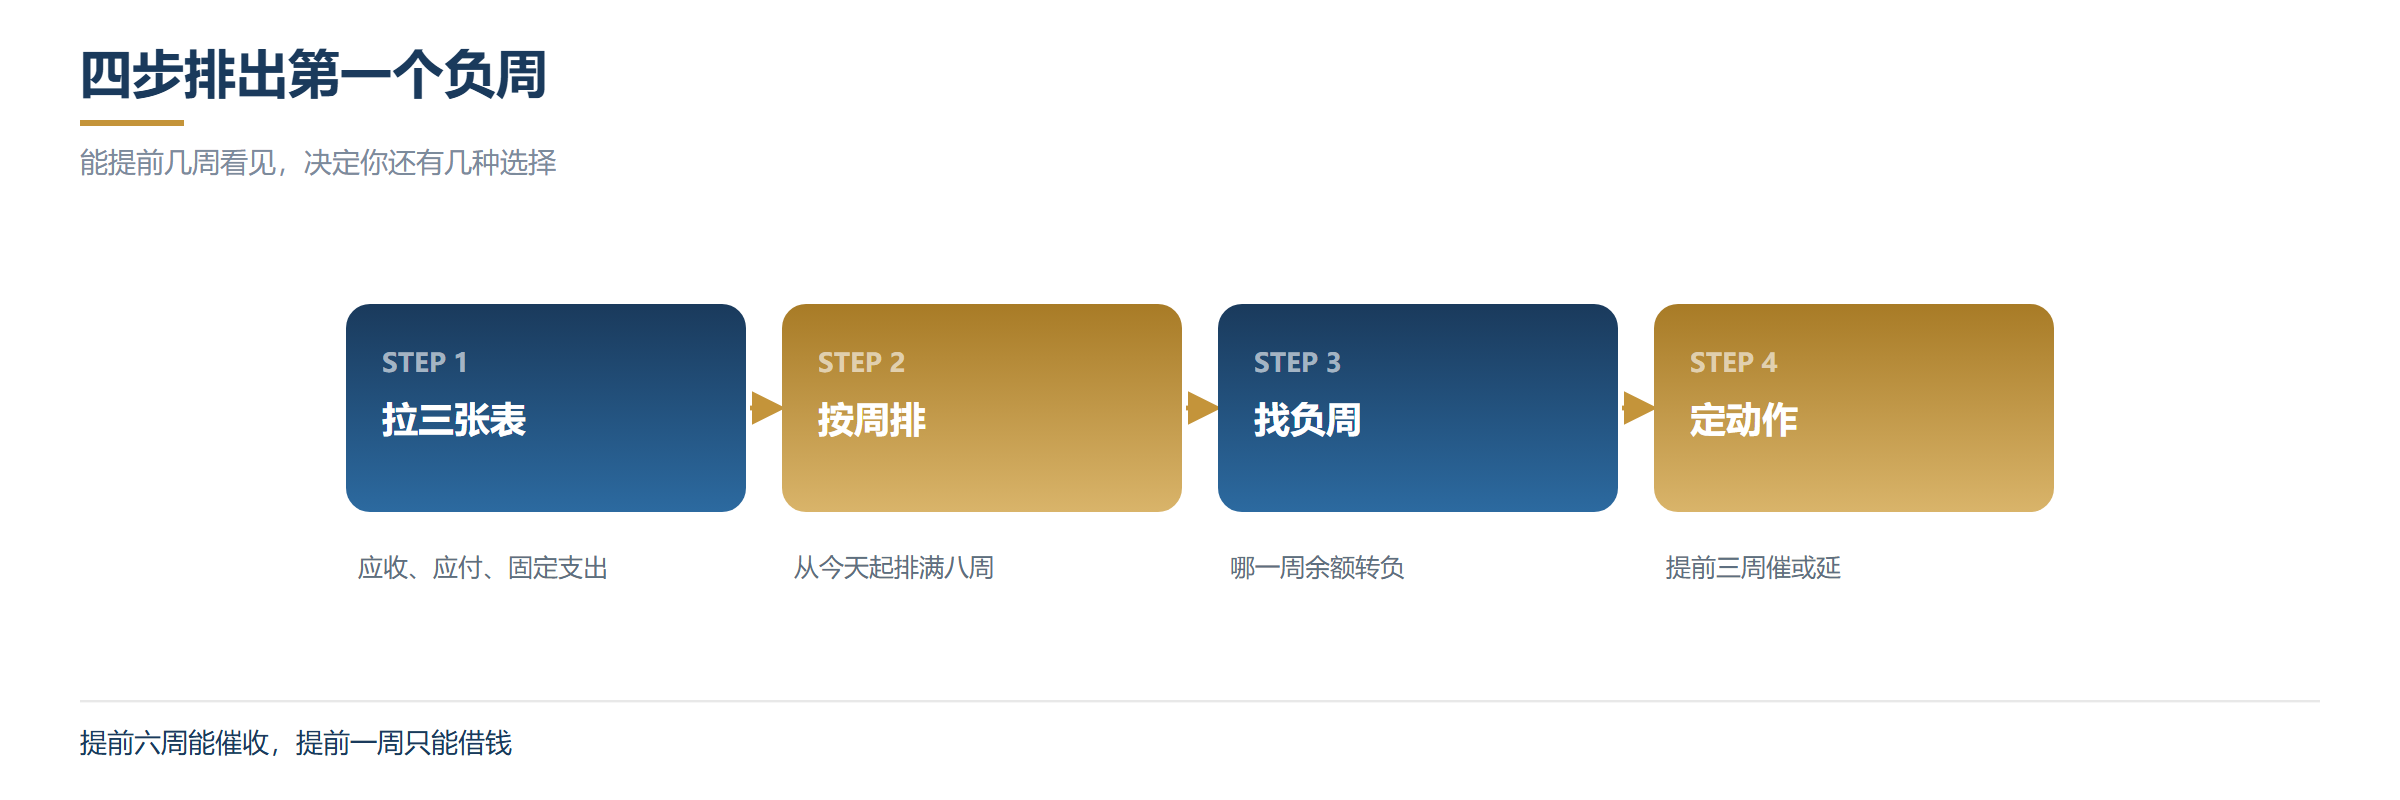
第三步排八周。四周太短,看不出问题——一个账期就跨过去了;八周刚好覆盖两个月的进出,能看见拐点。排的时候用滚动方式:每周更新一次,永远看未来八周,不让表越排越长。
第四步找负周。只看第一个转负的周,后面的不用细算,因为第一个就会逼你动手。同时算两件事:缺口多大、离现在几周。这两个数决定你还有几种选择。
第五步定动作,按提前量排。提前六周,能催收、能调整交付节奏;提前三周,只能谈延付、做贴现;提前一周,就只剩借钱和停付款。同一件事,早六周做叫管理,晚一周做叫救火。
04 · PROMPT
可以直接抄的提示词
这段直接复制去用。留意第四条——余额为负时要照实写,不许自动假设「到时候总能借到」。这一条放开,它交上来的八周表会永远风平浪静。
PROMPT · 可直接复制
角色:现金流预警岗 唯一业务结果:未来八周按周排的现金表,标出第一个负周与缺口 触发条件:每周一上午一次;月末加一次滚动复盘 可用输入:应收清单、应付与固定支出、交付与开票计划、账期与票期规则、银行可用额度 执行链:定口径 → 拉数 → 排八周 → 找负周 → 定动作 工作纪律: 1. 只按实际到账日与实际付款日排,不按开票日、合同日; 2. 应收按客户的实际平均回款天数折算,不照抄合同账期; 3. 工资、房租、税费单列,标为无弹性支出; 4. 每周余额照实计算,为负就写负,不许假设未来融资或临时借款; 5. 银行可用额度单独一栏,与账面余额分开呈现; 6. 每条建议动作必须写提前量、负责人、最晚截止日; 7. 不做盈利预测,不给融资方案,不评价客户与业务好坏。 请输出:八周现金表 → 第一个负周与缺口 → 可提前的动作清单(含提前量)→ 数据缺口 → 待确认口径。 本次材料:〔应收清单、应付与固定支出、交付与开票计划、账期与票期规则、银行可用额度〕
05 · CHECKLIST
第一轮跑完,先看这五样在不在
✓ 八周表按周切,每周有期末余额,不是只有一个月合计
✓ 应收用的是实际回款天数,不是合同账期
✓ 无弹性支出(工资、房租、税费)单独成行
✓ 第一个负周标出来了,写了缺口金额和还剩几周
✓ 每条动作带提前量和最晚截止日,不只是「建议催收」
第五条最常写成空话。「加强应收管理」落不了地;「本周内对逾期 45 天以上的客户逐户电话,周五前出还款计划」才有人做。
06 · BOUNDARY
三句话,它不该下结论
它能把八周排出来,但下面三句话得由人来判断。
| 控制项 | 最低要求 | 不达标怎么办 |
|---|---|---|
| 开始时 | 应收与应付清单齐 | 退回,并列出缺哪几类客户 |
| 排表时 | 每个日期能指回单据 | 标为待核,不写进余额 |
| 报缺口时 | 授信额度已单独列示 | 先补额度数,再报缺口 |
| 碰到方案 | 融资与授信由老板和财务定 | 只出选项,不拍板 |
第一句:「下个月肯定没问题。」保证不属于它。它算的是「按现在的节奏」,而节奏会变:客户会拖、单子会插、原料会涨。它只能报出「按现在的数据,第八周会出现缺口」,不能替你担保。
第二句:「这个客户不能合作了。」客户好不好,是业务判断,还夹着关系和后续订单。它能说的是「这家平均回款一百二十天,占应收三成」,至于要不要继续做,得业务和老板一起定。
第三句:「建议去贷一笔。」融资方式、额度、成本,不是它该定的。它能做的是把缺口摆清楚:多少、什么时候、能拖几天,然后由人来选是催、是延、还是借。
说到底,现金流预警最值钱的不是那张表,是它逼着公司提前几周面对一个不愿面对的问题。多数现金断裂不是突然发生的,是连续几个月都有人隐约觉得不对,但没人把它算成一张表。它负责把缺口提前摆到桌面上,你负责在还有选择的时候做选择。
这套岗位卡的写法,我们是按「诊断—选岗—试运行—验收」四步落地的。
这周就能做的一步:把前五大客户的「合同账期」和「实际平均回款天数」并排列出来。两个数一对比,你会发现真实账期比合同长得多。把这五个真实天数填回八周表,缺口周通常会一下子往前挪——挪到你还有时间处理的那些周里。
挑一场,补上今年最缺的那块 —— 长三角开班,可预约试听
MRO工厂设备及备品备件采购管理
11月12日 · 供应链采购 · 上海 | ¥4500/人
VAVE-面向成本优化的设计及价值分析价值工程
11月12日 · 合规财务 · 上海 | ¥4800/人
★供应链实战沙盘模拟训练(TFC 橙汁游戏)
11月12日 · 供应链采购 · 上海 | ¥6200/人
采购及供应链人员必备的财税知识
11月12日 · 供应链采购 · 上海 | ¥5000/人
标准工时测量与改善
11月12日 · 质量管理/生产 · 杭州 | ¥4000/人
内训师必备:AI助力高效课程开发
11月12日 · 数字化 · 苏州 | ¥2000/人
完整排期与课纲,见 课程中心 →|咨询:15851577470 李老师